Đề xuất áp thuế 0,2% đối với đất bỏ hoang
26/10/2026
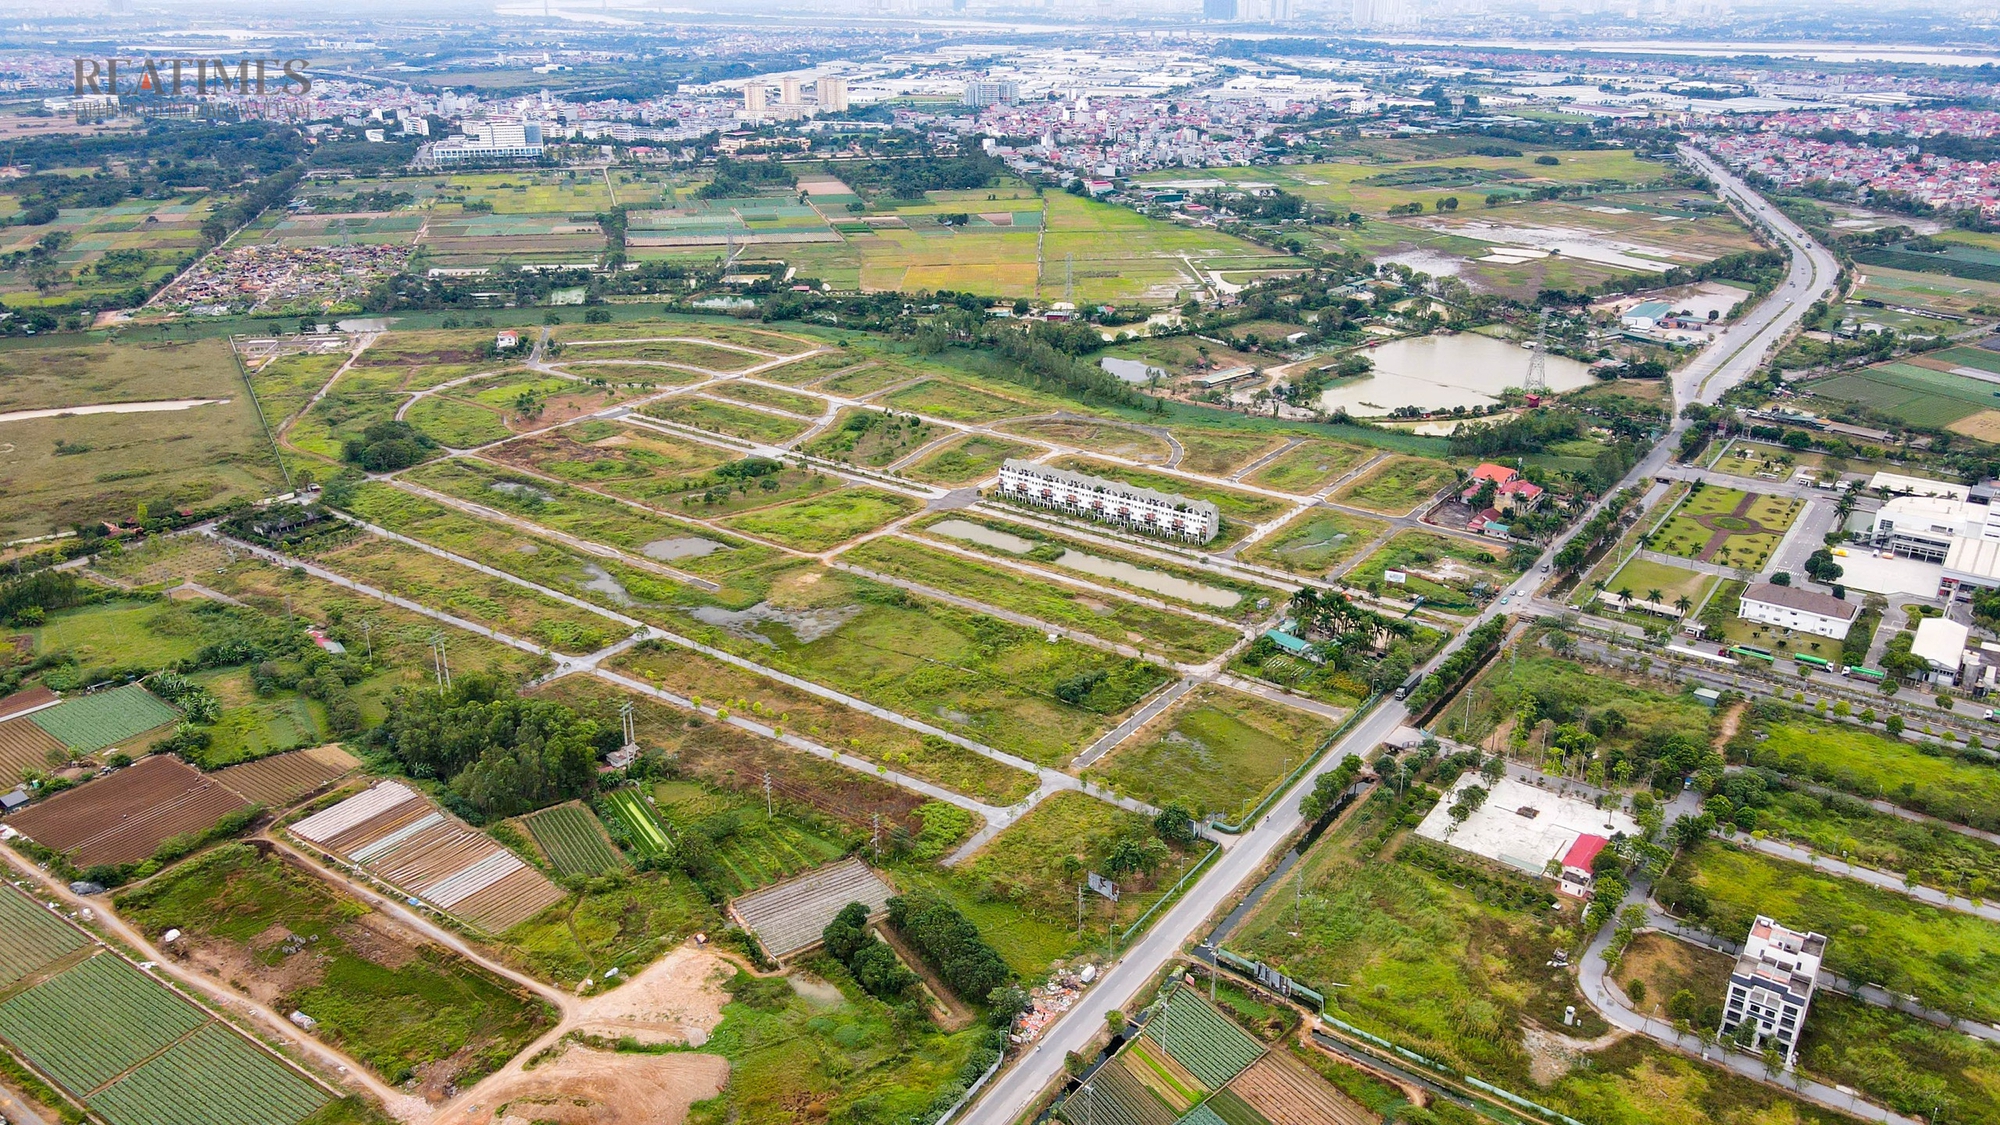
Sáng ngày 23/10/2026, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, thừa ủy quyền của Thủ tướng Chính phủ, đã trình bày trước Quốc hội tờ trình dự án Luật sửa đổi, bổ sung một số điều của 3 luật gồm: Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Đối với nội dung sửa đổi tại Luật Thuế sử dụng đất phi nông nghiệp, Chính phủ đề xuất bổ sung quy định áp dụng mức thuế suất 0,2% đối với các loại đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Mức thuế suất 0,2% này được đề xuất áp dụng không theo hạn mức, đồng thời việc xác định đối tượng đất chịu thuế sẽ căn cứ theo quy định của pháp luật về đất đai. Cơ sở pháp lý của đề xuất xuất phát từ yêu cầu thể chế hóa Nghị quyết 21 của Trung ương về xây dựng chính sách tài chính, thuế với lộ trình phù hợp nhằm nâng cao hiệu quả sử dụng đất.
Tuy nhiên, việc đề xuất mức thuế suất 0,2% đặt ra yêu cầu cần đối chiếu trực tiếp với khung pháp lý thuế phi nông nghiệp hiện hành để làm rõ sự thay đổi về nghĩa vụ tài chính của người sử dụng đất. Theo Luật Thuế sử dụng đất phi nông nghiệp hiện hành, mức thuế suất 0,15% đang được áp dụng đối với đất chưa sử dụng theo đúng quy định. Việc đề xuất bổ sung mức thuế suất 0,2% đối với đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng phát sinh điểm chồng chéo, bởi về bản chất nhóm đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng trùng lặp với khái niệm đất chưa sử dụng. Việc tồn tại song song hai quy định này dẫn đến rủi ro pháp lý khi cùng một diện tích đất có thể bị hiểu và áp dụng theo hai mức thuế suất khác nhau là 0,15% và 0,2%.
Theo báo cáo thẩm tra do Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi trình bày đã thẳng thắn chỉ ra 5 vướng mắc pháp lý và bất cập thực tiễn khi đối chiếu dự thảo luật thuế với dự thảo Luật Đất đai (sửa đổi):
- Vướng mắc thứ nhất về sự chồng chéo thuế suất: Luật hiện hành đang áp dụng mức thuế suất 0,15% đối với đất chưa sử dụng. Việc bổ sung mức thuế 0,2% cho đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng tạo ra sự trùng lặp bản chất đối tượng, dẫn đến rủi ro pháp lý khi cùng một diện tích đất có thể bị áp hai mức thuế suất khác nhau.
- Vướng mắc thứ hai về căn cứ dẫn chiếu pháp lý: Dự thảo luật thuế dẫn chiếu 3 trường hợp gồm "đất bỏ hoang", "không đưa vào sử dụng" và "chậm đưa vào sử dụng" sang pháp luật về đất đai. Tuy nhiên, dự thảo Luật Đất đai (sửa đổi) chỉ quy định khái niệm đất bỏ hoang và các trường hợp thu hồi đất bỏ hoang do vi phạm pháp luật, nên quy định dẫn chiếu của dự thảo luật thuế thiếu căn cứ pháp lý để triển khai.
- Vướng mắc thứ ba về trùng lặp nghĩa vụ tài chính: Đối với đất thực hiện dự án đầu tư không sử dụng hoặc chậm sử dụng, dự thảo Luật Đất đai (sửa đổi) đã quy định Nhà nước thu tiền sử dụng đất tăng thêm, tiền thuê đất tăng thêm được tính lũy tiến hằng năm và sẽ thu hồi đất nếu quá 60 tháng chủ đầu tư vẫn không đưa đất vào sử dụng. Việc bắt chủ đầu tư vừa nộp khoản tiền tăng thêm tính lũy tiến này, vừa chịu thuế sử dụng đất phi nông nghiệp 0,2% sẽ dẫn đến tình trạng thu trùng nghĩa vụ tài chính cho cùng một hành vi vi phạm.
- Vướng mắc thứ tư về thiếu hụt dữ liệu quản lý thuế: Hồ sơ dự án luật chưa đánh giá được tác động đối với thu ngân sách Nhà nước do dữ liệu về các loại đất này chưa được thống kê trên hệ thống quản lý của cơ quan thuế, gây khó khăn cho việc dự báo nguồn thu và tổ chức thực thi.
- Vướng mắc thứ năm về việc bỏ ngỏ quy định loại trừ trách nhiệm: Dự thảo luật chưa quy định loại trừ thời gian xảy ra sự kiện bất khả kháng và đất thuộc dự án đầu tư phân kỳ đã được phê duyệt, dễ dẫn đến nguy cơ thu thuế sai đối với các trường hợp chậm tiến độ do nguyên nhân khách quan.
Việc hoàn thiện cơ sở dữ liệu quản lý của cơ quan thuế và bảo đảm tính thống nhất với hệ thống pháp luật đất đai là điều kiện bắt buộc để xem xét lộ trình áp thuế 0,2% đối với đất bỏ hoang trong thời gian tới.